Bank Indonesia (BI) menyiapkan sejumlah instrumen kebijakan untuk memperkuat pembiayaan sektor perumahan. Dukungan tersebut mulai dari pemberian insentif likuiditas kepada perbankan, pelonggaran rasio kredit terhadap nilai agunan, hingga dorongan pembiayaan rumah bagi masyarakat berpenghasilan rendah (MBR).
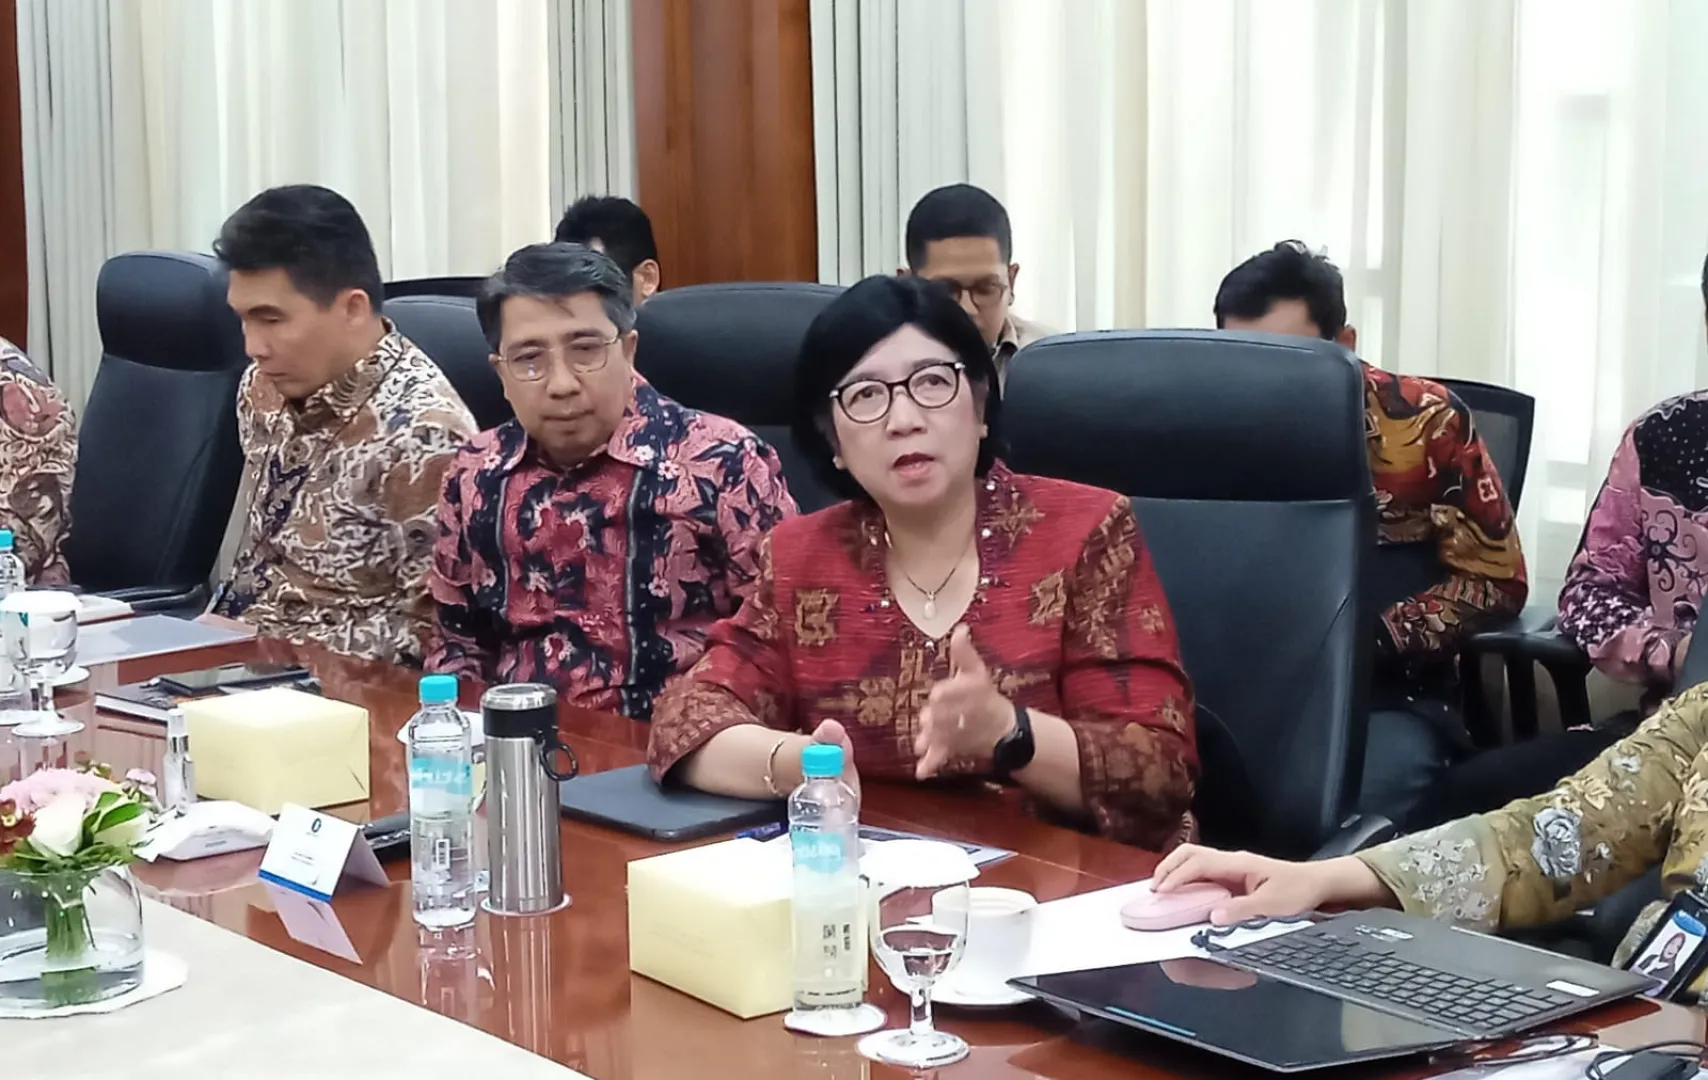
Komitmen tersebut dibahas Gubernur BI Destry Damayanti bersama Menteri Perumahan dan Kawasan Permukiman (PKP) Maruarar Sirait dalam pertemuan di Gedung Bank Indonesia, Jumat (2/10/2026).
"Kita membicarakan terkait dengan bagaimana sinergi yang perlu kita lakukan antara Bank Indonesia dengan pemerintah dalam rangka mendukung program pemerintah, khususnya di perumahan," ujar Destry dalam jumpa pers.
Setidaknya ada empat instrumen BI yang dapat menopang pembiayaan sektor perumahan.
Pertama, Kebijakan Likuiditas Makroprudensial (KLM).
Melalui kebijakan ini, BI memberikan insentif likuiditas kepada perbankan untuk mendorong penyaluran pembiayaan ke sektor prioritas, termasuk perumahan, real estate, dan konstruksi.
Hingga September 2026, sektor tersebut memperoleh plafon KLM sebesar 1,4% dari total dana pihak ketiga (DPK) perbankan. Namun, realisasinya baru mencapai 1,32%.
Artinya, masih terdapat ruang 0,08% yang dapat dimanfaatkan perbankan untuk memperkuat pembiayaan sektor tersebut.
"September 2026 ini kami mengeluarkan kebijakan Likuiditas Makroprudensial atau KLM di mana sektor perumahan, real estate, dan konstruksi itu mendapatkan plafonnya sebenarnya 1,4% dari total DPK. Nah, yang terealisir ini sekitar 1,32%. Jadi sebenarnya masih ada 0,08% yang masih bisa dioptimalkan, Pak Menteri," tegas dia.
Destry mengatakan realisasi KLM sebesar 1,32% tersebut telah menghasilkan tambahan likuiditas sekitar Rp118 triliun bagi perbankan hingga September 2026. Dana tersebut berasal dari pengurangan giro wajib minimum (GWM) yang ditempatkan perbankan di BI.
Insentif tersebut telah diterima oleh 111 bank.
Kedua, mempertahankan Loan to Value (LTV) hingga 100%.
Selain memberikan insentif dari sisi likuiditas, BI juga mempertahankan kebijakan LTV hingga 100% untuk mendukung penyaluran kredit perumahan.
Dengan kebijakan tersebut, nilai kredit yang diberikan bank dapat mencapai 100% dari nilai agunan, dengan tetap memperhatikan ketentuan dan penilaian perbankan.
"Di mana artinya nilai kredit sebenarnya bisa diberikan oleh bank itu bisa mencapai 100% dari agunannya. Dan kalau perumahan ini kan relatif aman ya, karena ada rumahnya, sebagai jaminan," papar Destry.
Ketiga, mendorong pembiayaan rumah bagi MBR melalui RPIM.
Dukungan berikutnya diberikan melalui kebijakan Rasio Pembiayaan Inklusif Makroprudensial (RPIM). Instrumen ini mendorong perbankan meningkatkan pembiayaan inklusif, termasuk pembiayaan kepemilikan rumah bagi masyarakat berpenghasilan rendah.
Destry mencatat porsi pemenuhan RPIM melalui pembiayaan kepemilikan rumah untuk MBR terus meningkat dalam beberapa tahun terakhir.
"Jadi kalau tahun 2023 baru sekitar 27,8%, di tahun 2025 rasio ini meningkat menjadi 29%. Dan tentu nanti kita akan lihat lagi lebih dalam untuk posisi yang terakhir di 2026," beber dia.
Keempat, memperluas aset yang bisa menjadi underlying transaksi repo.
Kata Destry, BI juga memberikan dukungan melalui perluasan aset yang dapat menjadi underlying dalam transaksi repo perbankan dengan bank sentral.
Instrumen tersebut mencakup surat berharga atau surat utang yang diterbitkan PT Sarana Multigriya Finansial (SMF) dan PT Sarana Multi Infrastruktur (SMI), dua badan layanan umum di bawah Kementerian Keuangan yang turut mendukung sektor perumahan.
Untuk SMF, Destry mengungkap bahwa kebijakan tersebut telah diberlakukan sejak 26 September 2025.
"Dan kami untuk yang SMF mengeluarkan pada tanggal 26 September 2025 dan sudah bank yang sudah me-repo kita sudah 1,25 triliun. Sementara transaksi dari SMF juga sudah meningkat 6 kali lipat dari yang harian hanya Rp31 miliar menjadi Rp180 miliar," pungkas dia.
Keempat instrumen tersebut menjadi bagian dari sinergi BI dan pemerintah untuk memperluas akses pembiayaan perumahan.
Dari sisi BI, dukungan diberikan melalui kebijakan makroprudensial dan instrumen likuiditas, sementara pemerintah melalui Kementerian PKP mendorong percepatan program perumahan.
Lebih lanjut, Destry menegaskan sinergi tersebut diperlukan agar berbagai instrumen yang telah disiapkan dapat semakin optimal mendukung program perumahan pemerintah.
Editor: Risyad.