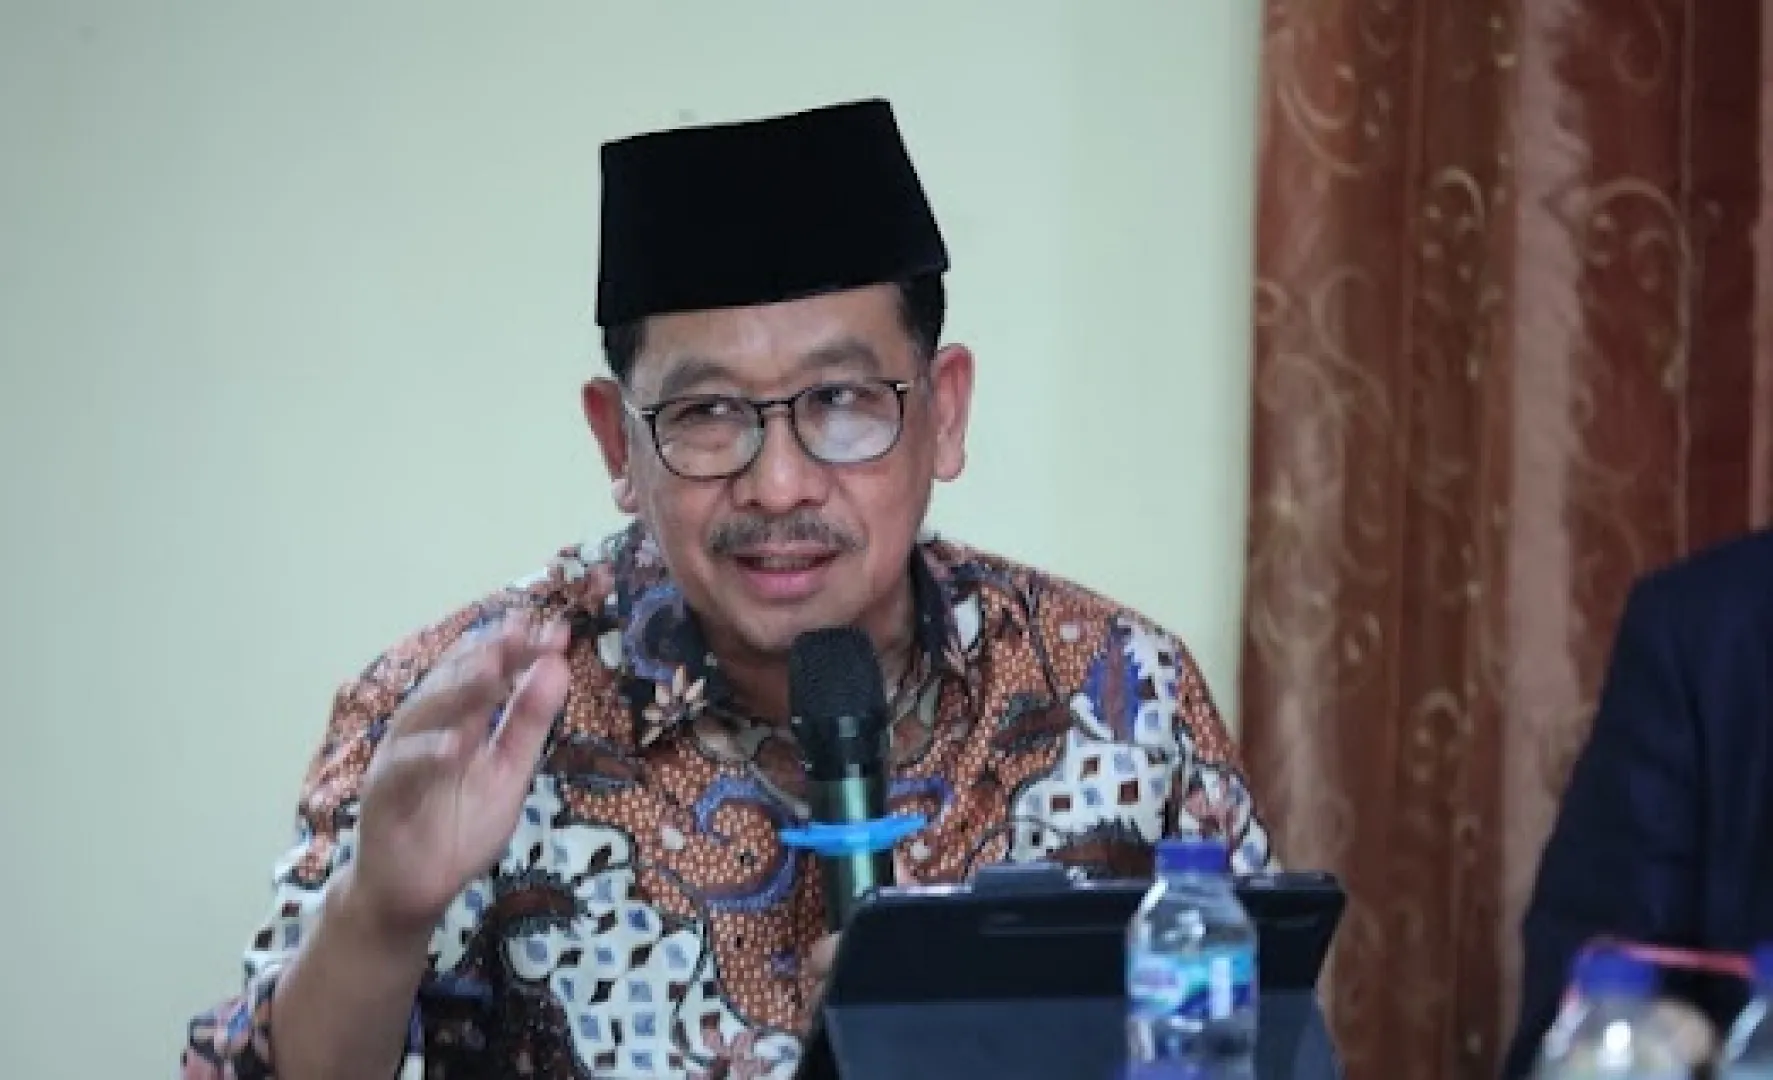
Telusur.co.id – Badan Amil Zakat Nasional (BAZNAS) RI mendorong tujuh isu strategis yang perlu menjadi perhatian dalam pembahasan Revisi Undang-Undang (RUU) tentang Perubahan atas Undang-Undang Nomor 23 Tahun 2011 tentang Pengelolaan Zakat.
Ketujuh isu tersebut meliputi kewajiban zakat, Penguatan Kelembagaan BAZNAS, hubungan BAZNAS RI dan BAZNAS daerah, Hubungan BAZNAS dengan Lembaga Amil Zakat (LAZ), Hubungan Zakat dan Pajak, Kebijakan Nasional dalam Tata Kelola zakat, serta Ruang Lingkup Pembahasan RUU.
Hal tersebut disampaikan Wakil Ketua BAZNAS RI Zainut Tauhid Sa'adi dalam diskusi publik yang diselenggarakan Yayasan Talibuana Nusantara bertajuk "Reformulasi Arsitektur UU Zakat: Menguatkan atau Melemahkan BAZNAS", Kamis (19/11/2026), di Pancoran, Jakarta Selatan.
Menurut Zainut, diskusi ini merupakan momentum yang tepat. Terlebih, DPR RI melalui Keputusan Nomor 24/DPR RI/2025-2026 tepat pada 25 September 2025 lalu, telah menetapkan RUU tentang perubahan atas UU Nomor 23 Tahun 2011 tentang Pengelolaan Zakat masuk dalam daftar Program Legislasi Nasional Prioritas tahun 2026.
"Amandemen ini sudah masuk di dalam program legislasi nasional dan masuk klasifikasi prioritas," ujar Zainut.
Dalam giat diskusi ini, Zainut menyampaikan paparannya secara komprehensif terkait 7 isu strategis yang menjadi sorotan BAZNAS.
Pada isu pertama yang membahas mengenai kewajiban zakat dalam undang-undang, Zainut menjelaskan bahwa selama ini, pengumpulan zakat di Indonesia masih bersifat sukarela (voluntary), dan belum menjadi kewajiban yang diatur secara lebih tegas (mandatory). Sehingga, faktor tersebut mengakibatkan penghimpunan zakat nasional masih jauh dari potensi yang tersedia.
Ia menyebutkan, potensi zakat nasional saat ini mencapai sekitar Rp327 triliun. Namun, dana zakat yang berhasil dihimpun baru sekitar Rp44 triliun, termasuk penghimpunan yang dilakukan BAZNAS, LAZ, BAZNAS daerah, serta Unit Pengumpul Zakat (UPZ) di berbagai kementerian dan lembaga.
"Jadi masih sangat jauh dari harapan. Kenapa? Mungkin salah satunya ini masih belum menjadi perintah Undang-Undang karena sifatnya masih voluntary, belum mandatory," jelasnya.
Status BAZNAS sebagai lembaga pemerintah nonstruktural yang termasuk dalam isu penguatan kelembagaan BAZNAS tak luput dari perhatiannya. Dirinya menilai, posisi tersebut menimbulkan sejumlah persoalan terkait kedudukan, kewenangan, serta hubungan kelembagaan BAZNAS dengan institusi pemerintahan lainnya.
Ia pun menyebutkan ada beberapa opsi yang dapat dipertimbangkan dalam RUU tersebut mulai dari mempertahankan statusnya sebagai lembaga pemerintah nonstruktural, mengubahnya menjadi badan hukum publik, lembaga pemerintah nonkementerian, hingga menjadi kementerian.
"Sepenuhnya ini policy-nya ada di tingkat pemerintah, dalam hal ini Presiden atau DPR," ungkapnya.
Mengenai hubungan BAZNAS RI dengan BAZNAS daerah, Zainut mendorong perlunya penguatan relasi antara keduanya. Pasalnya, Zainut mengatakan keduanya tidak memiliki hubungan vertikal struktural selama ini,. BAZNAS pusat hanya memiliki kewenangan memberikan rekomendasi terhadap calon pengurus, sedangkan penetapan melalui surat keputusan menjadi kewenangan Gubernur, Bupati, atau Wali Kota.
Situasi tersebut menimbulkan tantangan dalam pelaksanaan fungsi pendampingan, pengawasan, audit, serta pengembangan tata kelola BAZNAS daerah oleh BAZNAS pusat.
"Nah ini juga perlu mendapatkan penguatan menurut saya. Kalau mau divertikalkan, ya harus menjadi struktural. Kalau tidak, ya bagaimana membangun hubungan yang baik," tegasnya.
Menyangkut hubungan antara BAZNAS dan Lembaga Amil Zakat (LAZ), Zainut menilai isu keempat ini memunculkan persepsi yang berbeda. LAZ, sebagaimana termaktub dalam UU Nomor 23 Tahun 2011 diposisikan sebagai lembaga yang membantu BAZNAS dalam pelaksanaan pengelolaan zakat. Namun, dalam praktiknya, posisi tersebut terkadang dipersepsikan sebagai hubungan antara atasan dan bawahan.
Kondisi itu, menurutnya, berpotensi menimbulkan ketegangan antara BAZNAS dan LAZ. Bahkan, sejumlah LAZ pernah mengajukan uji materi atau judicial review terhadap ketentuan dalam undang-undang tersebut agar fungsi BAZNAS didorong hanya sebagai regulator saja, karena menganggap BAZNAS sebagai pesaing.
"Jadi BAZNAS itu boleh dia menjadi regulator atau sepenuhnya menjadi operator, tapi dipisahkan dari regulasi misalnya. Nah sementara ini memang BAZNAS itu disamping dia punya fungsi sebagai regulator, tapi untuk internal, tapi juga dia punya fungsi sebagai operator. Nah double fungsi ini yang dalam manajemen modern ini tidak baik," ungkapnya.
Adapun persoalan pada isu kelima, Zainut mengungkapkan, hubungan antara zakat dan pajak telah lama menjadi pembahasan. Perdebatan mengenai kemungkinan zakat menjadi pengurang pajak secara langsung atau hanya menjadi pengurang kewajiban pajak tak kunjung usai hingga saat ini.
Ia mencontohkan kebijakan di Malaysia, di mana pembayaran zakat melalui lembaga resmi yang dibuktikan dengan kuitansi dapat diperhitungkan sebagai pengurang kewajiban pajak.
"Itu kalau di Malaysia. Nah kalau di Indonesia apakah seperti itu bisa?," katanya.
Lebih lanjut, Zainut juga mempertanyakan kepastian status dana zakat yang berkaitan erat dengan kebijakan nasional dalam tata kelola zakat, apakah dikategorikan sebagai keuangan publik atau keuangan negara.
Ketidakjelasan status tersebut dinilai Zainut berpotensi menimbulkan persoalan hukum bagi para amil dalam menjalankan tugas pengelolaan zakat.
Ia mengungkapkan, karena dianggap kategori keuangan negara, dalam praktiknya terdapat perbedaan penanganan terhadap persoalan pengelolaan dana zakat oleh aparat penegak hukum. Sebagian kasus dikaitkan dengan tindak pidana korupsi, sementara kasus lainnya diproses sebagai tindak pidana umum.
"Status keuangan zakat itu juga perlu mendapatkan kepastian agar para pengelola Zakat ini di dalam melaksanakan tugas ada kenyamanan dan ketenangan," ujarnya.
Terakhir, Zainut mendorong agar ruang lingkup pembahasan RUU ini lebih diperluas. Regulasi pengelolaan zakat ke depan tidak hanya mengatur zakat, tetapi juga mencakup infak, sedekah, dan dana sosial keagamaan lainnya. Sebab menurutnya, dana keummatan tersebut memiliki potensi penghimpunan yang besar dan cakupan pengelolaan yang lebih luas dibandingkan zakat.
"Sebenarnya dana keumatan ini lebih besar daripada dana zakat. Dan pengelolanya lebih longgar. Karena kalau Zakat kan terbatas. Terbatas nisabnya, terbatas tasarufnya, harus kepada 8 asnaf kan gitu," pungkasnya.
Zainut berharap, tujuh isu strategis tersebut dapat menjadi bahan pertimbangan dalam merumuskan perubahan UU Nomor 23 Tahun 2011. Menurutnya, revisi regulasi perlu diarahkan untuk memperkuat tata kelola pengelolaan zakat nasional.